Exercices chapitre 11
Remarque : Il est important de lire les consignes du chapitre dans le menu à droite de la page (Barre d'aide). Exercice 175.
Journaliser en fin d’exercice (31 décembre) les corrections de résultats, compte tenu des constatations ci-après, en utilisant l’extrait de plan comptable :
Le plan comptable :
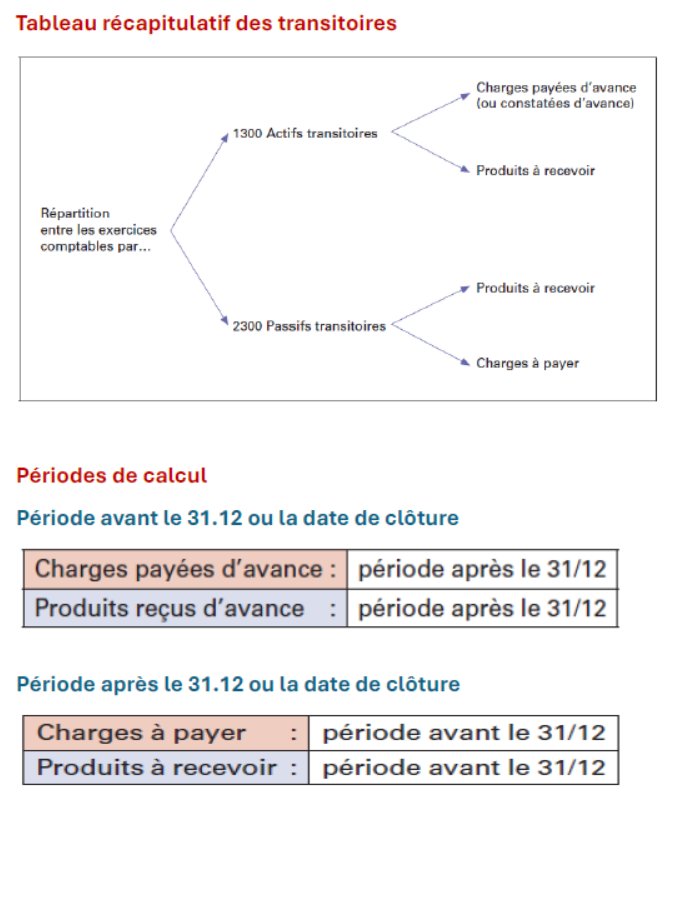
| 1300 Actifs transitoires (ou 1300 Charges payées d’avance) (ou 1300 Produits à recevoir) 2300 Passifs transitoires (ou 2300 Charges à payer) (ou 2300 Produits reçus d’avance) 3200 Ventes de marchandises 3290 Déductions accordées 4200 Achats de marchandises |
4290 Déductions obtenues
5200 Salaires
6000 Loyer 6100 Entretien/réparations 6300 Primes d’assurances 6500 Frais d’administration 6600 Publicité 6700 Autres charges d’exploitation 6900 Intérêts-charges |
6950 Intérêts-produits
7500 Produits d’immeuble 7510 Charges d’immeuble |
1. Le 15 décembre dernier, l’entreprise a payé d’avance le loyer d’un local commercial.
Le loyer, qui se monte à CHF 5 000.–, concernne le semestre prochain.
2. Nous avons consenti un prêt à un tiers. En fin d’exercice, il nous doit encore une somme de CHF 6 400.– d’intérêts.
3. Nous avons payé durant le mois de décembre CHF 1 500.– d’abonnements à des revues professionnelles relatives à l’administration. Ces versements concernent entièrement l’exercice prochain.
4. À la clôture des comptes, nous n’avons pas encore reçu la facture relative à la
campagne de publicité que nous avons entreprise durant le présent exercice. Nous l’estimons à CHF 15 000.–.
5. Au moment de la clôture, nous estimons que nos fournisseurs de marchandises nous ristourneront un montant de CHF 12 850.– sur les achats du dernier exercice.
6. En fin d’exercice, nous devons encore un montant de CHF 17 500.– de salaires que nous réglerons au début de l’année prochaine.
7. Les frais de chauffage sont débités durant l’exercice dans le compte 7510 Charges
d’immeubles. En fin d’exercice, nous constatons qu’il reste encore du mazout pour CHF 12 000.–.
8. En fin d’exercice, nous constatons qu’il reste encore pour CHF 18 000.– de charges diverses d’exploitation qui concernent le présent exercice et pour lesquelles nous n’avons passé aucune écriture. (La facturation et le règlement interviendront au début de l’année prochaine.)
Journal de l'exercice 175
| N° | Date | Compte à débiter | Compte à créditer | Libellé | Montant |
|---|
Exercice 176.
Même exercice que le N° 175.
Le plan comptable :
| 1300 Actifs transitoires (ou 1300 Charges payées d’avance) (ou 1300 Produits à recevoir) 2300 Passifs transitoires (ou 2300 Charges à payer) (ou 2300 Produits reçus d’avance) 3200 Ventes de marchandises 3290 Déductions accordées 4200 Achats de marchandises |
4290 Déductions obtenues
5200 Salaires
6000 Loyer 6100 Entretien/réparations 6300 Primes d’assurances 6500 Frais d’administration 6600 Publicité 6700 Autres charges d’exploitation 6900 Intérêts-charges |
6950 Intérêts-produits
7500 Produits d’immeuble 7510 Charges d’immeuble |
1. Un locataire nous doit encore son loyer de décembre CHF 1 500.–. Il réglera son dû au début janvier.
2. En fin d’exercice, nous avons encaissé pour CHF 2 500.– de loyers de l’année prochaine.
3. Une facture estimée à CHF 4 500.–, concernant des réparations faites à nos machines, ne nous est pas encore parvenue.
4. Le 15 décembre, nous avons réglé divers frais d’administration qui concernent entièrement l’exercice prochain, CHF 5 000.–
5. Des marchandises importées par l’entreprise ont été endommagées en cours de transport. L’indemnité à recevoir est estimée à CHF 8 500.–
6. En fin d’exercice, nous n’avons pas reçu la facture relative à des réparations faites à l’immeuble. Nous l’estimons à CHF 15 000.–
7. En fin d’exercice, nous devons un montant de salaires de CHF 3 000.– que nous réglerons au début de l’année prochaine.
8. Sur les ventes de décembre, que nous venons de comptabiliser, nous estimons que des escomptes, pour un montant de CHF 18 000.–, seront déduits lors du prochain exercice.
Journal de l'exercice 176
| N° | Date | Compte à débiter | Compte à créditer | Libellé | Montant |
|---|
Exercice 177.
Journaliser en fin d’exercice (31 décembre) les corrections de résultats, compte tenu des constatations ci-après, en utilisant l’extrait de plan comptable de l’exercice No 175.
Le plan comptable :
| 1300 Actifs transitoires (ou 1300 Charges payées d’avance) (ou 1300 Produits à recevoir) 2300 Passifs transitoires (ou 2300 Charges à payer) (ou 2300 Produits reçus d’avance) 3200 Ventes de marchandises 3290 Déductions accordées 4200 Achats de marchandises |
4290 Déductions obtenues
5200 Salaires
6000 Loyer 6100 Entretien/réparations 6300 Primes d’assurances 6500 Frais d’administration 6600 Publicité 6700 Autres charges d’exploitation 6900 Intérêts-charges |
6950 Intérêts-produits
7500 Produits d’immeuble 7510 Charges d’immeuble |
1. Nous avons payé en décembre CHF 3 600.– pour un trimestre de location d’un panneau publicitaire concernant les mois de décembre, janvier et février.
2. Un locataire paiera à la fin du mois de janvier CHF 4 500.– pour son loyer de décembre, janvier et février.
3. Notre immeuble est grevé d’une dette hypothécaire (compte 2440 Dette hypothéhcaire) de CHF 400 000.–. Taux de l’intérêt hypothécaire 4 %. L’intérêt est porté en compte le 31.03 et le 30.09. En tenir compte lors de la clôture des comptes.
4. Durant l’exercice, nous avons payé CHF 9 600.– de prime annuelle à notre compagnie d’assurance qui couvre également 4 mois de l’exercice prochain.
5. Durant l’exercice, nous avons effectué des réparations à l’immeuble facturées pour CHF 20 000.–. La moitié doit être mise à charge de l’exercice prochain.
6. Nous avons consenti un prêt à un tiers qui nous paie un intérêt par avance au début de chaque semestre. Le 30 septembre dernier, il nous a versé pour les 6 mois à venir un intérêt de CHF 6 000.–.
7. Nous avons payé durant l’année des frais généraux divers (ACE) pour un montant de CHF 15 000.– Le tiers de ce montant concerne l’exercice prochain.
8. Nous avons entrepris une campagne publicitaire pour le lancement d’un nouveau produit. Bien que nous n’ayons pas encore reçu la facture, nous l’estimons à
CHF 6 000.– La moitié de cettte somme concerne le présent exercice et doit être prise en considération lors de la clôture.
Journal de l'exercice 177
| N° | Date | Compte à débiter | Compte à créditer | Libellé | Montant |
|---|
Exercice 178.
Même exercice que le No 177.
Le plan comptable :
| 1300 Actifs transitoires (ou 1300 Charges payées d’avance) (ou 1300 Produits à recevoir) 2300 Passifs transitoires (ou 2300 Charges à payer) (ou 2300 Produits reçus d’avance) 3200 Ventes de marchandises 3290 Déductions accordées 4200 Achats de marchandises |
4290 Déductions obtenues
5200 Salaires
6000 Loyer 6100 Entretien/réparations 6300 Primes d’assurances 6500 Frais d’administration 6600 Publicité 6700 Autres charges d’exploitation 6900 Intérêts-charges |
6950 Intérêts-produits
7500 Produits d’immeuble 7510 Charges d’immeuble |
1. L’intérêt hypothécaire couru (frais en rapport avec la gestion de l’immeuble) se monte à CHF 18 500.–.
2. Nous avons prêté une somme de CHF 50 000.– à un client. Le 30 juin dernier, il nous a payé un intérêt d’avance pour la période 1er juillet‐30 juin. Taux à appliquer 4,5 % En tenir compte à la clôture des comptes.
3. Un locataire paiera à fin février CHF 2 250.– de loyer pour les mois de décembre, janvier et février. En tenir compte à la clôture des comptes.
4. Nous n’avons pas encore payé la location du dernier trimestre pour les garages de nos véhicules, CHF 2 300.–.
5. Au moment de la clôture, nous estimons que nos fournisseurs nous ristourneront un montant de CHF 4 500.–, pour les achats de l’année. Un décompte définitif n’interviendra qu’au printemps prochain.
6. Sur les ventes du dernier trimestre, nous estimons que des escomptes seront déduits pour un montant estimé à CHF 5 000.–.
7. En fin d’exercice, nous devons un montant de salaires de CHF 6 800.– que nous réglerons au début de l’année prochaine.
8. Un locataire a payé le 1er octobre le semestre de loyer échu au 31 mars prochain,
CHF 4 800.–.
Journal de l'exercice 178
| N° | Date | Compte à débiter | Compte à créditer | Libellé | Montant |
|---|
Exercice 179.
Ouvrir les comptes ci-après (comptes en T), reporter les sommes ci-après extraites de la balance de vérification, passer les écritures 1 à 4, ouvrir les comptes transitoires à nouveau et extourner les montants des écritures transitoires.
| Situation au 31.12 (fin d'exercice) | Débit | Crédit |
|---|---|---|
| 1300 Actifs transitoires | 15'300.– | 15'300.– |
| 2300 Passifs transitoires | 23'200.– | 23'200.– |
| 6000 Loyer | 6'500.– | 300.– |
| 6700 Autres charges d’exploitation | 235'800.– | 2'490.– |
| 6900 Intérêts-charges | 41'100.– | |
| 6950 Intérêts-produits | 12'300.- |
1. Des autres charges d’exploitation ont été versées d’avance pour CHF 12 000.–.
2. Il reste CHF 5 400.– de loyer à payer.
3. L’intérêt couru sur l’emprunt bancaire à long terme se monte à CHF 22 000.–.
4. L’intérêt couru sur le prêt que nous avons accordé à un client se monte à CHF 3 200.–.
Journal de l'exercice 179
| N° | Date | Compte à débiter | Compte à créditer | Libellé | Montant |
|---|
Grand livre de l'exercice 179
| 1300 Actifs transitoires | |||
|---|---|---|---|
| Total débit | Total crédit | ||
| 2300 Passifs transitoires | |||
|---|---|---|---|
| Total débit | Total crédit | ||
| 6000 Loyer | |||
|---|---|---|---|
| Total débit | Total crédit | ||
| 6700 Autres charges d'exploitation | |||
|---|---|---|---|
| Total débit | Total crédit | ||
| 6900 Intérêts-charges | |||
|---|---|---|---|
| Total débit | Total crédit | ||
| 6950 Intérêts-produits | |||
|---|---|---|---|
| Total débit | Total crédit | ||
Exercice 180.
Même exercice que le N° 179.
| Situation au 31.12 (fin d'exercice) | Débit | Crédit |
|---|---|---|
| 1300 Actifs transitoires | 26'400.– | 26'400.– |
| 2300 Passifs transitoires | 17'300.– | 17'300.– |
| 4200 Achats de marchandises | 254'300.– | 19'440.– |
| 4290 Déductions obtenues | 1'027.– | |
| 5200 Salaires | 135'850.- | 6'750.– |
| 6000 Loyer | 5'430.– | 250.– |
| 6950 Intérêts-produits | 4'500.- |
1. Le montant de l’intérêt couru sur le prêt que nous avons accordé se monte à CHF 3 670.–.
2. Sur les achats de l’année, nous estimons à CHF 5 600.– le montant de la ristourne qui nous sera bonifiée par notre fournisseur.
3. En fin d’exercice, il reste pour CHF 7 800.– de salaires à payer.
4. Nous devons encore CHF 2 500.– de loyer pour l’utilisation d’un entrepôt.
Journal de l'exercice 180
| N° | Date | Compte à débiter | Compte à créditer | Libellé | Montant |
|---|
Grand livre de l'exercice 180
| 1300 Actifs transitoires | |||
|---|---|---|---|
| Total débit | Total crédit | ||
| 2300 Passifs transitoires | |||
|---|---|---|---|
| Total débit | Total crédit | ||
| 4200 Achats de marchandises | |||
|---|---|---|---|
| Total débit | Total crédit | ||
| 4290 Déductions obtenues | |||
|---|---|---|---|
| Total débit | Total crédit | ||
| 5200 Salaires | |||
|---|---|---|---|
| Total débit | Total crédit | ||
| 6000 Loyer | |||
|---|---|---|---|
| Total débit | Total crédit | ||
| 6950 Intérêts-produits | |||
|---|---|---|---|
| Total débit | Total crédit | ||
Exercice 181.
Cocher la réponse exacte. Lorsque l’affirmation est inexacte, correction/complément/modification à apporter
Exercice 182.
Même exercice que le N° 181.
Exercice de répétition C
Pour ce qui est du Plan comptable, se référer à la page de couverture en fin d’ouvrage. Vous avez la possibilité de l'ouvrir à l'aide du bouton à droite de la page actuellee 🢂🢂
1. Comptabilisation du décompte de salaire du mois de septembre 20..| Salaire déterminant AVS | CHF 212 000.– |
| Allocations pour enfants | CHF 10 400.– |
| CHF 222 400.– | |
| Déductions : | |
| ./. AVS/AI/APG/AC ....... % sur CHF ........ | CHF ................ |
| ./. LPP 8 % sur CHF 173 000.– | CHF ................ |
| ./. LAA 1,46 % sur CHF ........ | CHF ................ |
| Solde viré sur les comptes bancaires des salariés | CHF ................ |
a) La contribution de l’entreprise à la Caisse ALFA se montant à 2,8 % des salaires déterminants AVS ;
b) La cotisation AVS/AI/APG/AC de l’employeur se montant à CHF 13 100.– ;
c) La contribution paritaire en faveur de la Caisse de retraite.
3. La banque exécute, pour notre compte, les ordres permanents suivants :
– Loyer CHF 1 400.– ;
– Primes d’assurance CHF 350.–.
4. Rectifier l’écriture suivante :
Nous avons acheté à crédit un véhicule CHF 28 720.–. Par erreur, notre comptable a passé l’écriture suivante :
1500 Machines à 1100 Créances clients Achat véhicule CHF 25 720.–
5. Vente à crédit de marchandises pour CHF 126 000.– ; vente au comptant de marchandises pour CHF 14 800.–.
6. Paiement de frais de douane en espèces CHF 512.–. Ecritures de fin d’exercice (31.12.20 . .)
7. Le stock de marchandises a augmenté CHF 8 000.–.
8. Amortissement des machines pour CHF 2 000.–.
9. Nous avons payé un salaire d’avance se montant à CHF 4 600.–.
10. Nous avons payé la totalité des frais relatifs à une campagne publicitaire pour CHF 48 000.–. Celle-ci a débuté au 1er octobre et se poursuivra jusqu’au 31 mars.
11. Tenir compte de l’intérêt hypothécaire couru : taux d’intérêt hypothécaire 4 %, montant de la Dette hypothécaire, CHF 680 000.–, échéance le 30 septembre.
12. Nous avons prêté une somme de CHF 60 000.– à notre client Baumann à 6,5 %. Celui-ci nous paye l’intérêt à terme échu le 15 mars.
Journal de l'exercice de répétition C
| N° | Date | Compte à débiter | Compte à créditer | Libellé | Montant |
|---|
ÉCRITURES DE FIN D’EXERCICE
| N° | Date | Compte à débiter | Compte à créditer | Libellé | Montant |
|---|
Exercice de répétition D
2. Nous versons au comptant une commission de CHF 2 000.– à une personne externe à l’entreprise qui nous a aidés à mener de délicates négociations à l’étranger (vente de marchandises).
3. Nous obtenons un rabais de CHF 800.– d’un de nos fournisseurs.
4. Notre client Widmer nous retourne des marchandises avariées pour un montant estimé à CHF 800.–. Nous acceptons sa réclamation et lui adressons une note de crédit.
5. Nous versons, par la banque, des allocations de maternité pour notre secrétaire Janine CHF 250.–.
6. (voir 5). Le régime des allocations pour perte de gain rembourse, sur le compte bancaire de l’entreprise, la somme d’allocation de maternité payée à Janine. Ecritures de fin d’exercice (31.12.20 . .)
7. Amortissements :
– sur mobilier, 25 % sur CHF 88 000.– ;
– sur l’ordinateur, 40 % sur CHF 15 000.–.
8. Tenir compte d’une ristourne à recevoir de notre fournisseur Moser estimée à CHF 3 800.–.
9. Nous n’avons toujours pas reçu la facture du transitaire relative à l’expédition de marchandises ; cette dernière est estimée à CHF 8 500.–.
10. Nous avons payé durant l’année diverses autres charges d’exploitation pour CHF 18 000.–.
Le quart de ce montant concerne le prochain exercice.
11. Nous portons en compte l’écriture d’ajustement de notre stock.
Solde à nouveau du compte 1200 Stock de marchandises CHF 427 000.–
Inventaire final CHF 368 000.–
12. Nous avons payé durant le mois de décembre un trimestre de location se montant à CHF 3 300.–. Le trimestre concerne les mois de novembre à janvier.
Journal de l'exercice de répétition D
| N° | Date | Compte à débiter | Compte à créditer | Libellé | Montant |
|---|
ÉCRITURES DE FIN D’EXERCICE
| N° | Date | Compte à débiter | Compte à créditer | Libellé | Montant |
|---|